


MoneyGram® : Envoi d'argent
4,57.84K Avis
Caractéristiques de l’application
- Version
- 27.17.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 5 000 000+
- Développeur
- MGI
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
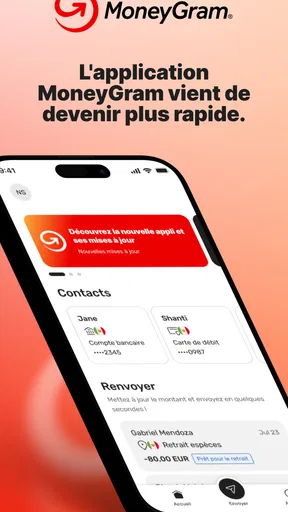
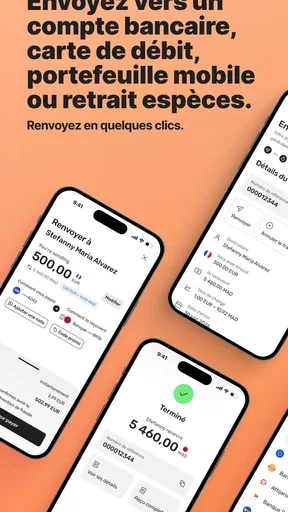
À mes yeux, MoneyGram est surtout intéressante quand l’envoi doit s’adapter à la personne qui reçoit, et non l’inverse. Je peux préparer un transfert vers un compte bancaire, un portefeuille mobile ou un retrait en espèces, puis en suivre l’avancement. Cette souplesse a une vraie valeur pour aider un proche à l’étranger, mais elle ne rend pas tous les transferts identiques : avant de confirmer, je prends le temps de vérifier les options disponibles et les conditions affichées pour le cas précis.
Un transfert se prépare mieux avec le bénéficiaire
J’aborderais le choix du mode de réception comme une petite conversation à avoir avant d’ouvrir l’application. Le bénéficiaire sait-il accéder à son compte ou à son portefeuille mobile ? Préfère-t-il recevoir des espèces ? Peut-il se déplacer si cette dernière option est retenue ? Ces questions évitent de choisir une solution qui semble commode depuis l’expéditeur, mais qui complique la vie de la personne aidée.
Dans le cas d’un retrait en espèces, je ferais aussi relire soigneusement le nom à inscrire et je confirmerais que le destinataire comprend comment récupérer le transfert. Pour un versement sur compte ou portefeuille, je vérifierais que les renseignements transmis correspondent bien au mode choisi. Ce sont de petites vérifications, mais elles ont plus d’importance qu’un parcours de saisie rapide : une erreur peut entraîner des démarches et retarder le moment où l’argent devient utile.
Le meilleur choix dépend de l’usage, pas seulement de la destination
Deux envois vers le même pays peuvent répondre à des besoins très différents. Une aide ponctuelle à un parent qui préfère le liquide n’appelle pas forcément la même solution qu’un soutien régulier vers le compte d’un proche. Je commencerais donc par demander ce que le destinataire pourra réellement faire avec les fonds, puis je comparerais les méthodes proposées dans l’application avec cette réponse.
Pour un paiement récurrent destiné à quelqu’un qui utilise déjà son compte bancaire, un virement habituel peut être plus simple, notamment si les deux personnes connaissent déjà les étapes et les délais de leur banque. À l’autre extrême, si le bénéficiaire n’a pas de moyen pratique d’accéder à un compte ou à un portefeuille, la possibilité d’un retrait en espèces peut rendre MoneyGram plus pertinente. Le bon choix n’est donc pas toujours l’option la plus moderne, mais celle qui évite au destinataire de devoir improviser.
Un scénario courant serait d’aider un proche à régler une dépense imprévue. Avant de lancer l’envoi, je lui demanderais s’il peut recevoir l’argent par téléphone ou s’il lui faut du liquide, puis je vérifierais le montant net et le délai affichés pour cette méthode. Si la dépense a une échéance ferme, je n’attendrais pas le dernier moment : le suivi donne de la visibilité sur le transfert, mais ne transforme pas une indication de progression en garantie d’accès immédiat aux fonds.
Pourquoi le suivi est utile, et ce qu’il ne remplace pas
Je trouve le suivi précieux pour éviter de laisser le bénéficiaire sans réponse après l’envoi. Il permet de garder un repère sur l’opération et de communiquer plus clairement si la personne demande où en est l’argent. Cela dit, suivre un transfert n’équivaut pas à vérifier que son destinataire a effectivement pu utiliser les fonds. Il peut encore devoir accomplir les étapes liées à la réception choisie.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Pour un transfert important, je conserverais les informations utiles de l’opération et je conviendrais avec le bénéficiaire d’un moyen simple de confirmer la réception. Je ne lui transmettrais que les renseignements nécessaires, surtout si plusieurs envois sont en cours ou si d’autres personnes interviennent dans l’organisation. Cette façon de procéder limite les confusions sans ajouter de formalités compliquées.
Le suivi est également moins décisif lorsque l’envoi n’est pas urgent et que l’expéditeur et le destinataire peuvent facilement se contacter. Dans ce cas, ce sont le coût total et la facilité d’accès aux fonds qui devraient peser davantage dans le choix. Pour une somme attendue à une date précise, en revanche, je vérifierais les délais annoncés avant de valider et je garderais une marge si le paiement est lié à une échéance.
Une application pensée autour du transfert
MoneyGram® est une application financière développée par MGI. Elle s’adresse d’abord aux personnes qui envoient de l’argent à l’étranger, plutôt qu’à celles qui cherchent à gérer au quotidien un compte bancaire complet. Cette spécialisation rend son objectif facile à comprendre : préparer un transfert, choisir comment le bénéficiaire pourra le recevoir, puis garder un œil sur son parcours.
Dans la vie courante, cette distinction compte. Une personne qui aide régulièrement un proche à l’étranger peut apprécier de ne pas avoir à expliquer comment utiliser une nouvelle banque ou un portefeuille numérique si un retrait en espèces convient mieux au destinataire. À l’inverse, si vos besoins se limitent à payer des amis dans votre propre pays ou à déplacer de l’argent entre vos comptes, une application bancaire ou un service de paiement local sera souvent plus direct.
L’application est gratuite à télécharger et son classement PEGI 3 indique qu’elle convient à un large public. MoneyGram affiche une moyenne de 4,5 sur la base d’environ 93 000 évaluations, et elle a été installée plus de 5 millions de fois. Ces chiffres témoignent d’un usage important, mais ils ne remplacent pas la vérification concrète d’un transfert : le coût, le délai et les possibilités de réception dépendent de la destination et du mode choisi.
Le choix du mode de réception change vraiment l’expérience
Le point le plus utile, à mes yeux, est de pouvoir penser au transfert depuis le point de vue de la personne qui reçoit. Un dépôt sur compte bancaire est généralement le choix naturel si le bénéficiaire utilise déjà sa banque pour ses dépenses. Un portefeuille mobile peut être plus commode pour quelqu’un qui gère son argent depuis son téléphone. Le retrait en espèces peut enfin dépanner une personne qui a besoin de recevoir l’argent sans passer par ces deux solutions.
Cette souplesse mérite toutefois un petit effort de préparation. Avant de commencer, demandez au bénéficiaire quel mode lui convient réellement et vérifiez les informations qu’il vous transmet, notamment l’orthographe de son nom lorsqu’un retrait est prévu. Une erreur dans les données du destinataire peut transformer un envoi simple en échange de messages et en démarches inutiles. Mon conseil est de ne pas choisir une méthode uniquement parce qu’elle paraît familière de votre côté : c’est le moyen d’accès à l’argent du destinataire qui devrait guider la décision.
Un scénario parlant serait celui d’une personne qui veut aider un parent à couvrir une dépense urgente. Si le parent utilise régulièrement un portefeuille mobile, un transfert vers celui-ci peut éviter de devoir organiser un déplacement pour retirer des espèces. S’il préfère recevoir du liquide, il vaut mieux s’assurer avant l’envoi qu’il sait où et comment le récupérer. Le bon choix dépend donc moins d’une préférence abstraite que de la situation réelle du bénéficiaire.
Suivre l’envoi apporte de la visibilité, pas une garantie absolue
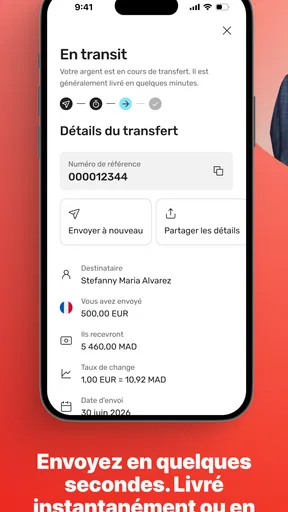
La fonction de suivi est pertinente parce qu’un transfert international ne se résume pas au moment où l’on appuie sur le bouton d’envoi. On veut aussi savoir si l’opération avance et pouvoir répondre au bénéficiaire lorsqu’il demande où en est l’argent. Je trouve cette visibilité plus utile pour un transfert important ou attendu à une date précise que pour un petit envoi sans urgence.
Le suivi ne doit cependant pas être confondu avec une promesse de disponibilité immédiate. Le bénéficiaire peut encore devoir suivre les étapes propres au mode de réception choisi, et une indication de progression ne remplace pas la confirmation qu’il a effectivement accès aux fonds. Pour une facture à régler à une échéance ferme, je prévoirais une marge plutôt que de compter sur un transfert effectué à la dernière minute. Cette prudence est particulièrement importante quand la personne destinataire ne peut pas facilement se rendre dans un point de retrait ou utiliser un autre moyen de paiement.
Autre conseil pratique : gardez les informations de l’opération à portée de main et transmettez au bénéficiaire uniquement ce qui lui est nécessaire pour se repérer. Cela évite les confusions entre plusieurs envois et facilite une conversation claire si l’argent n’est pas reçu comme prévu. L’application est plus utile quand l’expéditeur et le destinataire s’accordent d’abord sur la méthode, le moment et les renseignements à échanger.
Ce qu’il faut vérifier avant de valider
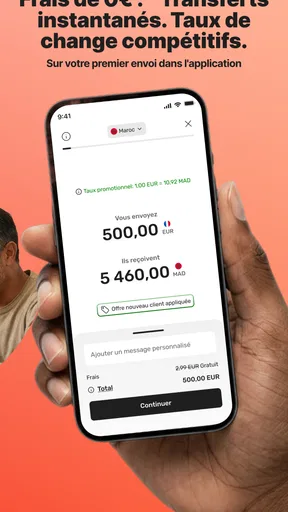
Une application de transfert peut rendre le parcours plus simple sans rendre les conditions du transfert insignifiantes. Avant de confirmer, je comparerais le montant que le bénéficiaire doit réellement recevoir, les frais éventuels affichés et le délai annoncé pour le mode choisi. Le montant envoyé et le montant reçu ne sont pas toujours la même chose dans un transfert international : ce qui importe pour la personne qui attend l’argent est la somme finale accessible, pas seulement celle saisie au départ.
Je vérifierais aussi que le mode de réception choisi correspond à la destination et aux habitudes du bénéficiaire. L’existence de transferts vers un compte, un portefeuille ou un retrait en espèces ne garantit pas que ces trois voies soient proposées dans tous les cas. Si une option ne convient pas, mieux vaut interrompre la préparation et comparer une autre méthode que d’envoyer trop vite en espérant que le destinataire s’adaptera ensuite.
Il faut également distinguer le coût du service de la facilité d’utilisation. La gratuité du téléchargement ne signifie pas que chaque transfert soit gratuit. Pour décider en connaissance de cause, examinez le récapitulatif présenté avant l’envoi et comparez-le à une autre solution si le prix total ou la somme reçue vous semble moins avantageux. Les banques, les services spécialisés de transfert et les applications de paiement peuvent proposer des conditions différentes selon le pays, la devise et le mode de remise.
Une solution spécialisée, avec quelques limites concrètes
La faiblesse de MoneyGram est aussi liée à sa spécialisation : elle est moins pertinente si vous cherchez un outil central pour suivre vos dépenses, gérer un budget ou remplacer votre banque. Son intérêt apparaît lorsqu’un transfert vers une autre personne et plusieurs façons de lui remettre les fonds sont au cœur du besoin. Si vous voulez surtout envoyer de petites sommes à des amis qui utilisent déjà le même portefeuille numérique, un service de paiement entre particuliers peut demander moins d’étapes.
Il y a aussi un compromis entre choix et simplicité. Plus la situation du destinataire est particulière, plus il faut clarifier à l’avance la méthode de réception et les renseignements nécessaires. Un virement bancaire habituel peut être plus simple si l’expéditeur et le bénéficiaire ont déjà des comptes adaptés et que le coût leur convient. Pour un envoi en espèces, une option spécialisée comme MoneyGram peut mieux correspondre au besoin, mais elle suppose que le bénéficiaire puisse effectivement récupérer l’argent dans les conditions prévues.
Je ne choisirais donc pas l’application par réflexe pour chaque transfert international. Si le bénéficiaire a besoin d’un paiement récurrent directement sur son compte, comparer le service avec le virement proposé par votre banque est raisonnable. Si l’urgence est élevée, il faut privilégier une méthode dont le délai convient réellement à la situation, et ne pas traiter le suivi comme une garantie. Et si la somme est importante, prendre quelques instants pour relire le nom, le montant et le mode de réception est une précaution simple qui peut éviter beaucoup de stress.
Pour qui elle vaut le détour
MoneyGram me paraît particulièrement adaptée aux personnes qui envoient de l’argent à des proches à l’étranger et qui ne veulent pas imposer à ceux-ci une seule façon de le recevoir. Elle peut aussi convenir à quelqu’un qui souhaite suivre un transfert après l’avoir préparé, au lieu de s’en remettre uniquement aux échanges de messages avec le bénéficiaire. Le meilleur cas d’usage est celui où l’expéditeur connaît les habitudes de la personne aidée et peut choisir une méthode qu’elle sait utiliser.
Elle est moins adaptée à une personne qui recherche avant tout un compte de tous les jours, une application de budget ou un moyen de partager facilement l’addition avec des amis du même pays. Elle ne dispense pas non plus de comparer les conditions avec celles d’une banque ou d’un autre service avant un envoi régulier. Dans ces situations, une solution plus spécialisée dans les paiements locaux ou la gestion bancaire peut être plus confortable.
La fiche de l’application indique une sortie le 11 septembre 2018 et la version 27.17.0, avec Android 7.0 comme système minimum. Elle compte environ 7 800 avis écrits. Pour moi, ces repères situent un service installé depuis plusieurs années, mais le choix devrait surtout dépendre de la destination, des options proposées au bénéficiaire et du coût total affiché au moment de l’envoi.
Mon verdict
MoneyGram® a une proposition claire : aider à envoyer de l’argent à l’étranger en laissant le choix entre plusieurs formes de réception, puis permettre de suivre l’opération. Son avantage le plus convaincant n’est pas une promesse de simplicité universelle, mais sa capacité à mieux s’adapter à des bénéficiaires qui n’utilisent pas tous les mêmes outils financiers. C’est là que je la trouve réellement utile.
Je la recommande à ceux qui soutiennent régulièrement des proches à l’étranger, surtout quand un dépôt bancaire ne suffit pas à répondre aux besoins du destinataire. Je conseillerais en revanche de comparer avec une banque ou un service de paiement local lorsque le transfert est simple, récurrent ou destiné à quelqu’un qui possède déjà une solution pratique. En prenant le temps de vérifier la somme reçue, les frais et le mode d’accès avant de valider, on profite de la souplesse de l’application sans confondre commodité et absence de précautions.
Avantages
- Application disponible en français
- avec une interface facile à parcourir.
- Possibilité d’envoyer de l’argent depuis un téléphone
- sans se rendre en agence.
- Plusieurs modes de réception sont proposés selon le pays et la destination.
- Le suivi du transfert aide à vérifier son état après l’envoi.
- L’application permet de retrouver les informations utiles sur les transferts passés.
Inconvénients
- Les frais et taux de change varient selon la destination et le mode de paiement.
- Les options de réception ne sont pas identiques dans tous les pays.
- Une vérification d’identité peut être nécessaire avant d’effectuer un transfert.
- Le bénéficiaire peut devoir présenter une pièce d’identité pour retirer l’argent.
- Des contrôles ou délais supplémentaires peuvent retarder certains transferts.
FAQ sur MoneyGram® : Envoi d'argent
À quoi sert l’application MoneyGram® : Envoi d’argent ?
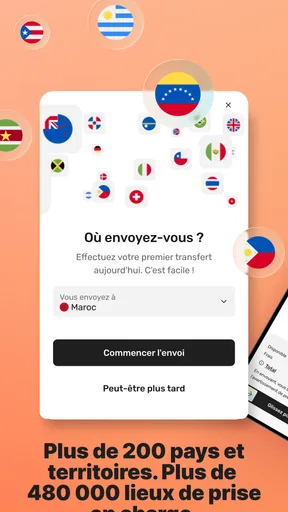
MoneyGram® : Envoi d’argent permet de préparer et de suivre des transferts d’argent depuis un téléphone. Selon le pays, vous pouvez envoyer des fonds vers un compte bancaire, un portefeuille mobile ou un point de retrait MoneyGram. Les services disponibles, les devises et les modes de réception varient selon votre lieu de résidence et celui du destinataire ; vérifiez les options proposées dans l’application avant de confirmer.
Quels frais et quel taux de change s’appliquent à un transfert MoneyGram ?
Les frais ne sont pas nécessairement les mêmes d’un transfert à l’autre : ils peuvent dépendre du montant, du pays de destination, du mode de paiement et de la façon dont le bénéficiaire reçoit l’argent. Le taux de change peut également influencer la somme reçue. Avant de valider, examinez le récapitulatif affiché dans l’application, notamment le coût total et le montant estimé pour le destinataire.
Quelles informations faut-il fournir pour envoyer de l’argent ?
Vous devrez généralement créer un compte ou vous connecter, puis renseigner les informations demandées sur le bénéficiaire et le transfert. Selon le montant, la destination et la réglementation locale, MoneyGram peut aussi demander de vérifier votre identité à l’aide de documents ou d’informations supplémentaires. Saisissez soigneusement le nom du destinataire tel qu’il apparaît sur sa pièce d’identité, et contrôlez tous les détails avant l’envoi.
Comment le destinataire peut-il recevoir l’argent envoyé avec MoneyGram ?
Les modes de réception proposés dépendent de la destination. Le bénéficiaire peut, selon les cas, recevoir les fonds sur un compte bancaire ou un portefeuille mobile, ou les retirer dans un point MoneyGram participant. Pour un retrait en espèces, il peut devoir présenter une pièce d’identité et les informations du transfert. Vérifiez dans l’application les conditions, les délais estimés et les options réellement disponibles pour le pays concerné.
Peut-on suivre, annuler ou modifier un transfert dans l’application ?
L’application permet de consulter le statut d’un transfert à partir des informations de votre compte ou de sa référence. La possibilité d’annuler ou de modifier un envoi dépend de son état : une fois les fonds versés ou retirés, une annulation peut ne plus être possible. Si vous remarquez une erreur ou si le transfert semble bloqué, consultez les options d’assistance de MoneyGram sans tarder et gardez votre référence à portée de main.


